
一覧 / 不動産・資本投下型
不動産賃貸業
個人・木造アパート1棟/中古・築12年・8戸1K・取得価格の70%を借入・管理は委託
机上版不動産・資本投下型店舗型BtoC許認可あり
調査日 2026-08-09 / 原典を確認した日 2026-08-09
現地には行っていません。公開されている情報と、そこから組んだ試算だけで書いています。実額の裏取りが済んだら検証版として更新します。
初期投資
5,102万円
幅 4,000〜7,000万円
月の営業利益(標準)
51,500円
弱気 ▲33,917円 / 強気 117,200円
経営者の時給(標準)
12,875円
月 4時間 / 使う時間が少ないので高く出ます
投資の回収(標準)
234か月
個人事業としての点数
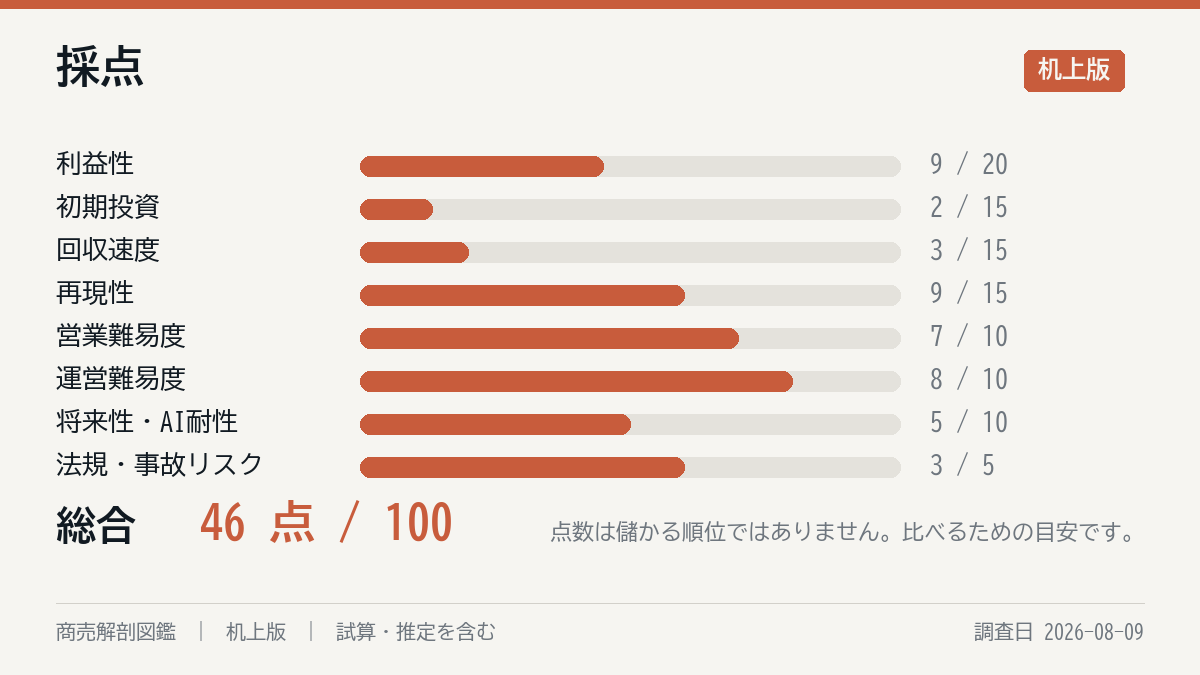
46 / 100
自分の資金と時間で始めて、自分が回す商売として
事業としての点数
52 / 100
人と仕組みで、本人から離れて大きくなるか
この商売はどういうものか
建物を1棟買って、部屋ごとに人に貸し、毎月の家賃を受け取る商売です。借りる人を探すのも、家賃を集めるのも、設備が壊れたときに直す手配も、管理会社に任せられます。持ち主がやるのは、いくらで買うか、いくらで貸すか、いつ直すか、いつ売るかを決めることです。
この試算で見ている形
- 体制:個人1名・従業員も外注の常勤も置かない。木造2階建の中古アパート1棟・8戸・1K(1戸18.2平方メートル)・築12年。
- 地域・立地:地方の県庁所在地クラスの都市の住宅地。
- 営業の形:延床256.49平方メートル・敷地327.94平方メートル。取得価格48,000,000円のうち70%を金利2.5%・20年・元利均等の借入でまかなう。管理は管理会社に委託し、賃料収入の5%を払う。20年持って、そのあと売る前提で見る。
- 売上の作り方:戸数と稼働率と1戸あたり月額賃料を掛け合わせた額が月商になります。
- この試算に含めていないもの:所得税と住民税、消費税、国民年金と国民健康保険、売ったときの税。
想定した人と、その一年
会社勤めを続けながら、1棟目を買った40代の人を置きました。部屋の数は8つ、住んでいるのは学校と職場に通う単身の人たちです。一年のうち動きが出るのは春です。2月から3月にかけて退去の連絡が入り、鍵が戻り、業者が入って壁と床を替え、募集が出て、うまくいけば4月までに次の人が決まります。ここで決まらなかった部屋は、次の春まで空いたままになることがあります。夏と秋はほとんど何も起きません。管理会社から毎月の報告が届き、入金を確かめ、領収書を袋に入れる。それだけの月が半年ほど続きます。冬に給湯器が止まると、その日のうちに手配することになります。年が明けると、一年分の帳簿をまとめて確定申告をします。取り返しがつかなくなるのは、屋根と外壁の手入れを先送りしたまま何年か過ぎて、雨が入り、内側まで傷んだときです。そこまで来ると、直す額が家賃の何年分かに膨らみます。以上は試算のために置いた姿であって、実在の誰かではありません。
結論
先に、この試算が何の上に乗っているかを置いておきます。
ひとつは家賃です。1戸50,000円と置きました。比べられる公開値として、2023年10月時点の民営借家(木造・専用住宅)の1か月当たり家賃は全国で54,409円。ただしこれは木造の借家をぜんぶ集めた数字で、家族向けの部屋も入っています。この試算が置いたのは18.2平方メートルの1Kなので、少し下に置きました。ここには出典がありません。
もうひとつは借入です。取得価格48,000,000円の70%にあたる33,600,000円を、金利2.5%・20年・元利均等で借りる置き方をしました。月の返済は178,047円。20年で総額42,731,000円、うち利息が9,131,000円になります。この178,047円は、部屋がいくつ埋まっていようと毎月同じ額が出ていきます。
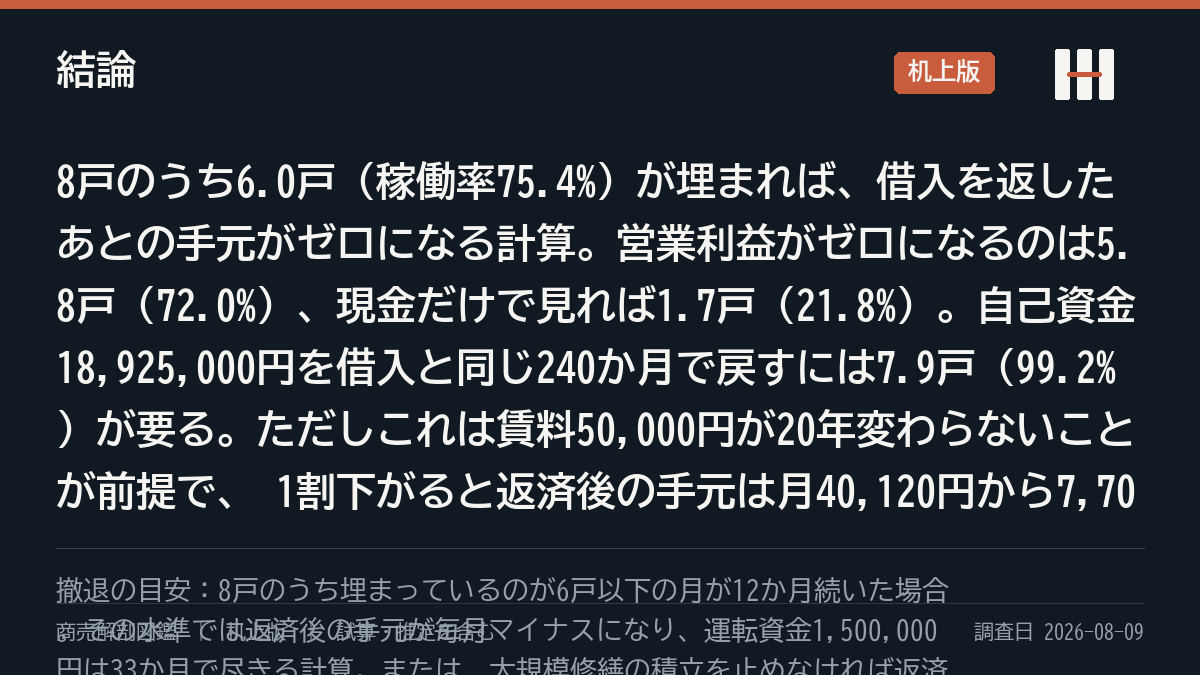
この形なら、8戸のうち6戸が埋まったところで、借入を返したあとの手元がちょうどゼロになります。
理由は、費用の出方が二つに割れているからです。営業でかかる費用は、部屋が空けばその分だけ減ります。管理委託料も、室内の修繕も、埋まっている戸数に比例します。ところが返済は減りません。毎月現金で出ていく決まった額は72,333円で、そこへ返済178,047円が乗る。1戸埋まるごとに残るのは41,500円ですから、6戸で釣り合う勘定になります。
| 埋まっている戸数 | 満室に対する割合 | 月商 | 営業利益 | 借入を返したあとの手元 |
|---|---|---|---|---|
| 4戸 | 50.0% | 200,000円 | ▲73,000円 | ▲84,380円 |
| 5戸 | 62.5% | 250,000円 | ▲31,500円 | ▲42,880円 |
| 5.8戸 | 72.0% | 290,000円 | 0円 | ▲11,380円 |
| 6.0戸 | 75.4% | 300,000円 | 11,000円 | 0円 |
| 7戸 | 87.5% | 350,000円 | 51,500円 | 40,120円 |
| 8戸 | 100% | 400,000円 | 93,000円 | 81,620円 |
この表は、家賃を50,000円に固定したときの数字です。全国の賃貸住宅の空室率は18.6%。賃貸用の空き家4,436千戸を、借家19,462千戸と足した23,898千戸で割った値です。これを裏返した稼働81.4%は、8戸なら6.5戸にあたります。ゼロの線6.0戸との差は0.5戸しかありません。
で、この商売はどういうものか
8戸のうち6.0戸が埋まれば、借入を返したあとの手元がゼロになります。稼働率にして75.4%。全国の賃貸住宅の空室率18.6%を裏返した稼働81.4%は、 8戸なら6.5戸にあたるので、差は0.5戸しかありません。自己資金18,925,000円を借入と同じ20年で戻す線は7.9戸、99.2%です。帯そのものは狭くありません。狭いのは余裕のほうです。そしてこの線の高さを決めているのは、運営ではなく買値と借入の額でした。買値を10%下げるだけで、返済後の手元は月40,120円から57,924円へ44.4%増え、線は6.0戸から5.6戸へ下がる計算になります。買ったあとに動かせるのは稼働率と賃料だけで、買値は買う前にしか動きません。その1棟の稼働と修繕の履歴を買う前に確かめられないなら、この試算では手を出さないほうがいいという見立てになります。
標準ケースの経営者時給は12,875円。始めるのに要るのは52,525,000円。投じた額が戻るのは234か月の見込みです。
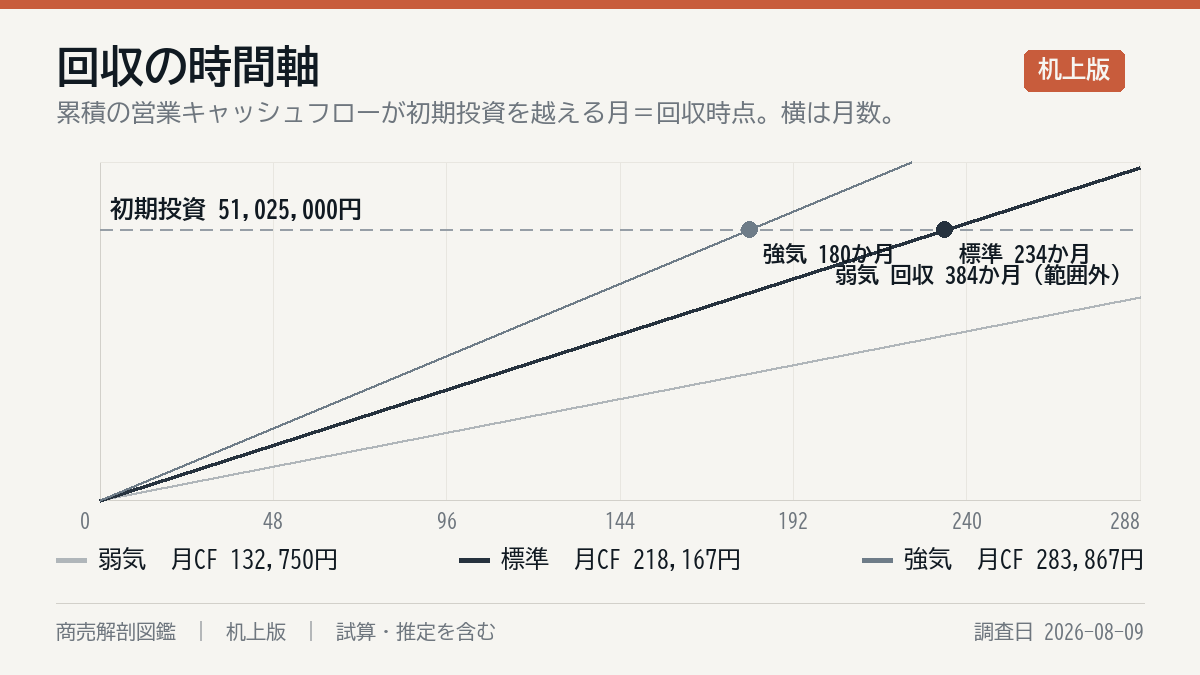
これは「地方の県庁所在地クラスの都市で、個人1名が、木造2階建・8戸1K・築12年の中古アパートを48,000,000円で1棟買い、うち70%を金利2.5%・20年で借り、管理を委託して貸す」という形についての見立てです。新築で建てる形、鉄筋コンクリート造の形、区分マンション1室の形、全額を自己資金で買う形、自主管理の形、家賃保証に出す形、都市部の中心で持つ形は、初期投資も、減価償却の年数も、空室の出方も変わります。この試算は、そこを見ていません。もうひとつ、これは資本の商売であって、労働の商売ではありません。経営者の作業時間は月4時間で置いています。経営者時給12,875円という数字は、仕事の値段が高いという意味ではなく、時間をほとんど使っていないという意味です。同じ利益を投じた額で割ると年1.18%になります。添えた回収の見込みは、初期投資51,025,000円が標準ケースの現金の出入りで戻る月数で、借入の返済も、運転資金1,500,000円も含んでいません。
ここが面白い
損益分岐点が二つあって、3.5倍離れている
この試算の損益分岐点は二つあります。ひとつは現金で見た線、もうひとつは借入の返済まで入れた線です。前者は8戸のうち1.7戸が埋まれば足ります。稼働率にして21.8%。後者は6.0戸、75.4%でした。同じ建物、同じ家賃、同じ費用の置き方で、3.5倍の開きが出ます。違うのは、借りたかどうかだけです。
営業でかかる費用が軽いからです。毎月現金で出ていく決まった額は72,333円。大規模修繕の積立31,000円、固定資産税と都市計画税15,000円、保険5,000円、雑費3,000円、募集費8,333円、事故への備え10,000円の合計です。1戸埋まるごとに残るのは41,500円なので、2戸に届かないところで足ります。ところが借入の返済は月178,047円。稼働がいくつであろうと、この額は動きません。現金で出る決まった費用の2.5倍が、空室と無関係に毎月出ていきます。
この構造が成り立つのは、費用の大半が現金で出ていかないからです。標準ケースの費用298,500円のうち166,667円、55.8%は建物の減価償却で、現金は1円も動きません。逆に返済のうち元金の部分は、費用にならないのに現金が出ていきます。初年度の返済2,136,564円のうち、利息が825,040円、元金が1,311,529円。だから借入の額を決めた時点で、線の高さも決まります。借入を70%から50%に落とすと、返済後の手元は月40,120円から90,990円へ増え、線は6.0戸から4.8戸へ下がる計算になります。
自分の物件を自分で貸すだけなら、免許も登録も要らない
宅地建物取引業とは、宅地建物の売買と交換、それに売買・交換・貸借の代理と媒介を業として行うものをいいます。条文は売買と交換については自らの行為を書いているのに、貸借については代理と媒介しか並べていません。自ら貸す行為は、この列挙に入っていない。管理の登録も、他人から委託を受けて200戸以上を扱う場合の話です。
古くなった分を直す費用は、借りた人ではなく貸した人に残る
賃借人の原状回復義務からは、通常の使用によって生じた損耗と、経年変化が除かれています。いっぽう賃貸人には、使用と収益に必要な修繕をする義務があります。この試算が1戸あたり月6,000円ずつ積んでいるのは、その分の費用です。
数字で見る
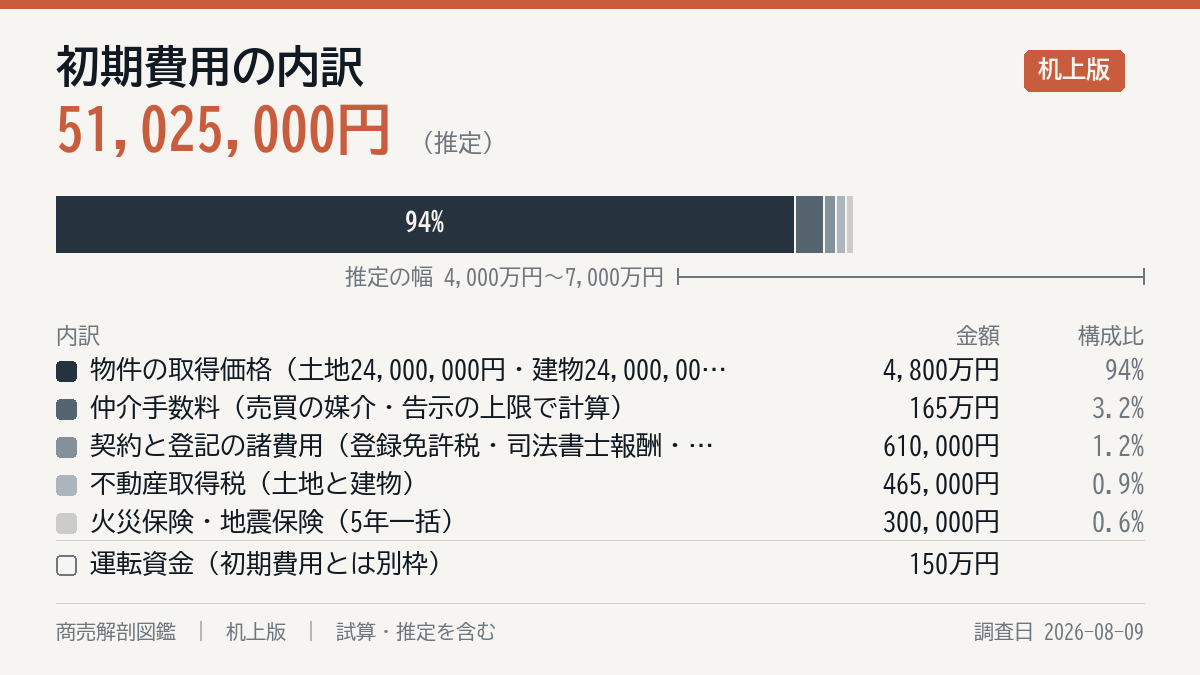
初期費用
| 項目 | 金額 |
|---|---|
| 物件の取得価格(土地24,000,000円・建物24,000,000円の按分) | 48,000,000円(推定) |
| 仲介手数料(売買の媒介・告示の上限で計算) | 1,650,000円(試算) |
| 契約と登記の諸費用(登録免許税・司法書士報酬・印紙税) | 610,000円(推定) |
| 不動産取得税(土地と建物) | 465,000円(試算) |
| 火災保険・地震保険(5年一括) | 300,000円(推定) |
| 合計 | 51,025,000円 |
| 運転資金(別枠) | 1,500,000円(推定) |
| 所要資金 | 52,525,000円 |
| うち借入 | 33,600,000円 |
| うち自己資金 | 18,925,000円 |
出典があるのは、上限と税率だけです。売買の媒介で業者が依頼者の一方から受け取れる報酬は、200万円以下の部分に5.5%、200万円を超え400万円以下の部分に4.4%、400万円を超える部分に3.3%を掛けて合計した額以内。48,000,000円なら110,000円と88,000円と1,452,000円で、合わせて1,650,000円になります。
不動産取得税の標準税率は4%ですが、令和9年3月31日までの住宅と土地の取得は3%。宅地評価土地の課税標準は同じ期限まで価格の2分の1になります。土地の固定資産税評価額を17,000,000円、建物を7,000,000円と置くと、土地が255,000円、建物が210,000円で、合わせて465,000円という計算です。中古住宅の課税標準から控除する特例もありますが、こちらは「個人が自己の居住の用に供する」場合に限られているので、人に貸す物件では使えません。
問題は一番上の行です。48,000,000円には出典が1件もありません。公表されている取引価格の情報を1棟の単位で取ろうとしましたが、提供元が利用登録を求めていて届きませんでした。不動産会社や投資会社が出している利回りの数字は大量にありますが、いずれも売る側・勧める側のものなので、数値の根拠から外しています。
客がどこから来るか
借りるのは、その街で単身で暮らす人です。ただし持ち主がその人に会うことは、ほとんどありません。部屋を探している人に届けるのは管理会社と地元の仲介業者で、持ち主はその費用を負担する側に立ちます。
| 経路 | 届く相手 | 費用の性格 | 弱点 |
|---|---|---|---|
| 管理を委託した会社による客付け | その会社の来店客と提携先 | 管理委託料に含まれる部分と、募集費として別に出る部分 | 同じ会社が扱う他の物件と競合する。順番を持ち主が決められない |
| 地元の仲介業者の店頭 | その街で部屋を探しに来た人 | 募集費(有償・買える) | 業者が客を回す先を選ぶ。なぜ選ばれなかったかが分からない |
| 不動産のポータルサイト | その地域で検索している人 | 掲載するのは業者。持ち主が直接出せる面は限られる | 掲載の順位も写真の質も持ち主が触れない |
| 学校・企業の斡旋 | その学校の学生、その会社の単身赴任者 | ゼロから紹介料まで | 定員が減る、事業所が移るという1つの出来事で経路ごと消える |
| 現地の看板・のぼり | その道を通る人 | 設置費だけ | 住宅地では届く人数が小さい |
| 入居者からの紹介 | 入居者の知人 | ゼロ | 数が読めない。しかも出るのは不満のない部屋だけ |
| 長期の空家等の特例を使って報酬を厚くする | 業者の営業の優先順位 | 募集費(有償・買える) | 長期の空家等に当たるかどうかの当てはめを確認していない |
金を払って買えるのは、実質的に募集費だけです。標準ケースでは月8,333円を置きました。年に2戸が退去する前提で、1戸あたり家賃1か月分の50,000円として計算した額です。
上限は決まっています。業者が貸借の媒介で依頼者の双方から受け取れる報酬の合計は、家賃1か月分の1.1倍以内。居住用の建物では、依頼を受けるにあたって承諾を得ている場合を除き、一方から受け取れるのは0.55倍以内です。この上限のほかに受け取れるのは、依頼者の依頼によって行う広告の料金に相当する額だけ。ここが線になっています。
ただし例外があります。現に長く使われておらず、または将来にわたって使われる見込みがない「長期の空家等」の貸借の媒介については、借りる人から受ける額が1か月分の1.1倍(居住用で承諾がなければ0.55倍)以内である場合に限って、家賃1か月分の2.2倍まで受け取れます。上限そのものが上がる。何日空けば長期の空家等に当たるのかは、告示の文言からは決まりませんでした。
客の入れ替わり
平均の居住年数を4年と置きました。8戸のうち7戸が埋まっている状態なら、年に1.75戸が出ていく計算になります。切り上げて年2戸としました。
1戸を4年持っていると、家賃50,000円から管理委託料2,500円と室内の修繕6,000円を引いた41,500円が48か月分、合わせて1,992,000円が残ります。その1戸を決めるためにかかる募集費は50,000円なので、39.8倍。居住年数が2年まで縮んでも19.9倍あります。どの数え方でも、募集費は回収に届きます。
届かないのは戸数のほうです。8戸で天井なので、埋め終わったらそれ以上は増えません。
売上の作り
月商 = 戸数 × 稼働率 × 1戸あたり月額賃料。標準ケースは 8戸 × 87.5% × 50,000円 = 350,000円です。
因子は3つしかありません。そのうち戸数は買った時点で8で固定され、稼働率の上限は100%で止まります。動かせるのは賃料だけで、しかもその賃料も、既に住んでいる人の分はその場では動きません。年に2戸ずつしか入れ替わらないので、全戸に行き渡るには4年かかります。
賃料が1割下がると、返済後の手元は月40,120円から7,703円へ、80.8%減る計算です。
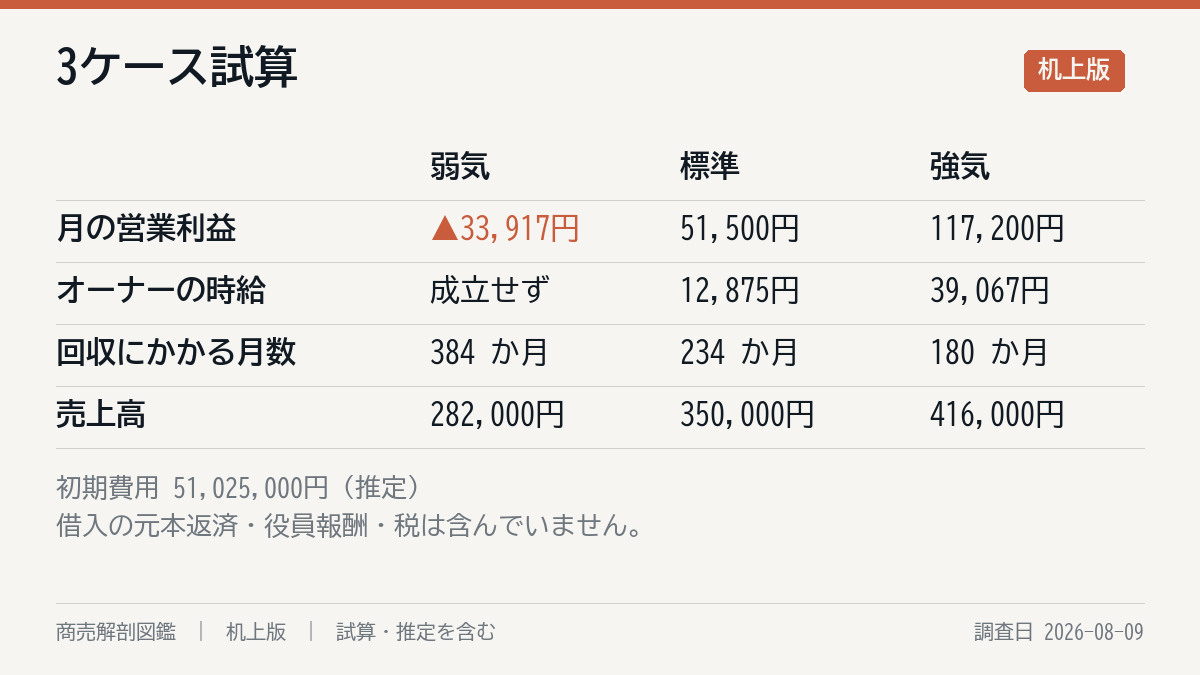
3ケース〔試算〕
| 弱気 | 標準 | 強気 | |
|---|---|---|---|
| 埋まっている戸数 | 6戸 | 7戸 | 8戸 |
| 稼働率 | 75.0% | 87.5% | 100% |
| 1戸あたり月額賃料 | 47,000円 | 50,000円 | 52,000円 |
| 平均の居住年数 | 3.0年 | 4.0年 | 6.0年 |
| 売上高 | 282,000円 | 350,000円 | 416,000円 |
| 変動費(管理委託料+室内の修繕) | 57,300円 | 59,500円 | 68,800円 |
| 固定費(減価償却込) | 226,867円 | 220,667円 | 220,667円 |
| 募集費 | 11,750円 | 8,333円 | 4,333円 |
| 事故への備え | 20,000円 | 10,000円 | 5,000円 |
| 月の営業利益 | ▲33,917円 | 51,500円 | 117,200円 |
| 営業利益率 | ▲12.0% | 14.7% | 28.2% |
| 経営者の作業時間 | 月7時間 | 月4時間 | 月3時間 |
| 経営者の時給 | ▲4,845円 | 12,875円 | 39,067円 |
| 手残り(利益+減価償却) | 132,750円 | 218,167円 | 283,867円 |
| 借入の返済 | 178,047円 | 178,047円 | 178,047円 |
| 借入を返したあとの手元 | ▲45,297円 | 40,120円 | 105,820円 |
| 回収にかかる月数 | 384か月 | 234か月 | 180か月 |
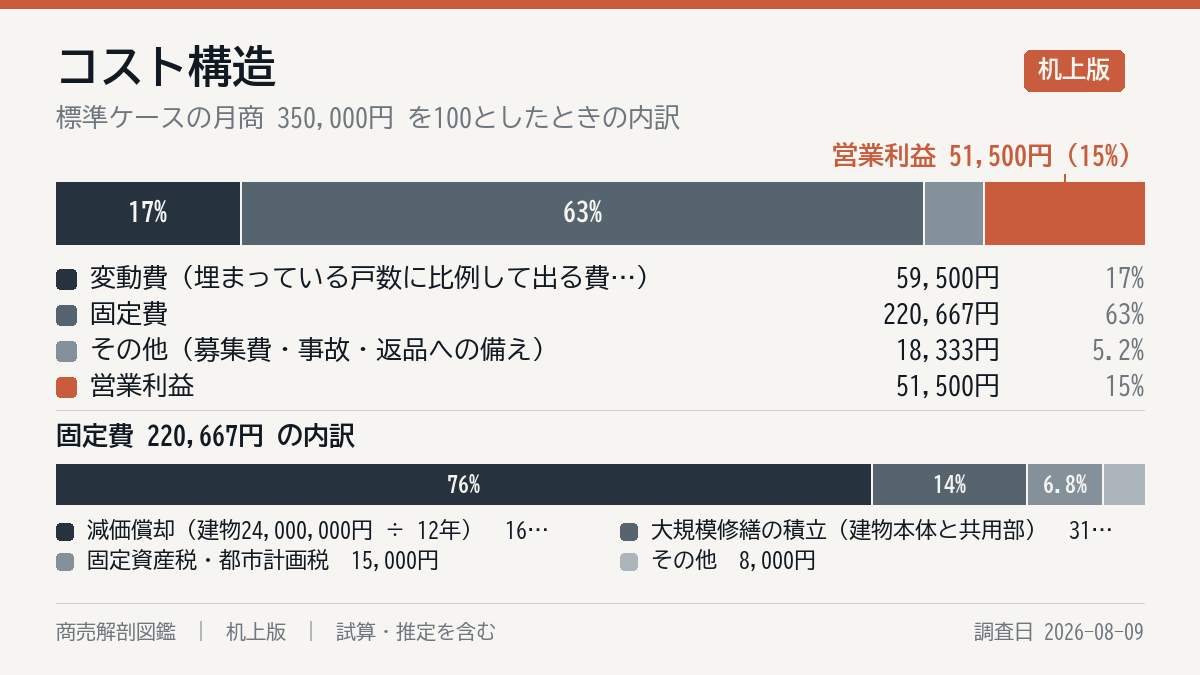
固定費の内訳(標準ケース):減価償却166,667円/大規模修繕の積立31,000円/固定資産税と都市計画税15,000円/保険5,000円/通信と会計ソフトと雑費3,000円。
いちばん大きいのは減価償却です。標準ケースの費用298,500円のうち166,667円、55.8%を占めます。建物の按分24,000,000円を12年で割った額で、現金は1円も出ていきません。木造の住宅用の法定耐用年数は22年。築12年の中古なので、簡便法により(22年 − 12年)+ 12年 × 20% = 12.4年、1年未満を切り捨てて12年としました。
裏返しもあります。借入の元金返済は、現金が出ていくのに費用になりません。初年度の返済2,136,564円のうち、利息が825,040円、元金が1,311,529円。帳簿の利益と手元の現金は、この二つの分だけずれます。しかも12年目に減価償却が終わると、現金は1円も変わらないのに課税される利益が年2,000,000円増えます。
大規模修繕の積立月31,000円と、室内の修繕1戸あたり月6,000円は、国土交通省が公表している1棟の長期修繕計画から取りました。木造8戸1Kの2階建で、この試算が置いた建物と同じ形です。築十二年目から三十二年目までの二十年分を月に割ると、建物本体と共用部が740.2万円で月30,842円、専用部分と日常の修理が1,152.4万円で月48,017円、8戸で割ると1戸あたり6,002円になります。
所得税と住民税、消費税、国民年金と国民健康保険、売ったときの税は、この試算に入っていません。借入の返済は営業利益には含めず、返済後の手元として別に出しています。
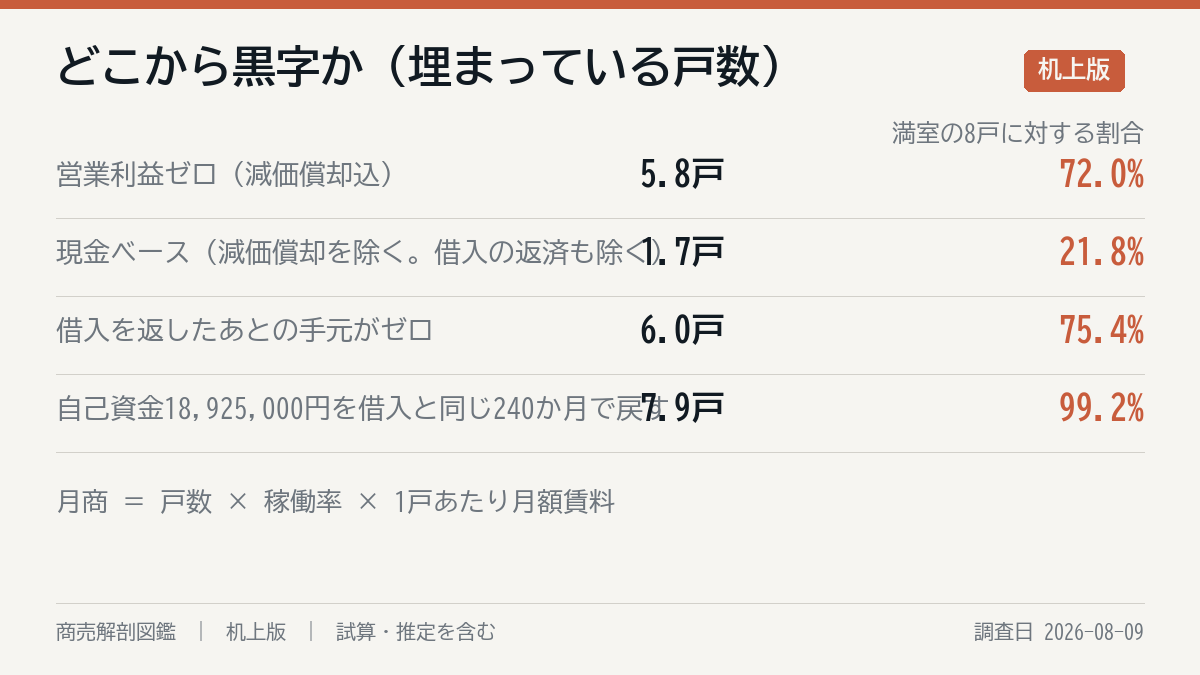
どこまで行けば黒字か〔試算〕
| 基準 | 埋まっている戸数 | 月商 | 満室に対する割合 |
|---|---|---|---|
| 現金ベース(減価償却を除く。返済も除く) | 1.7戸 | 85,000円 | 21.8% |
| 営業利益ゼロ(減価償却込) | 5.8戸 | 290,000円 | 72.0% |
| 借入を返したあとの手元がゼロ | 6.0戸 | 300,000円 | 75.4% |
| 自己資金18,925,000円を借入と同じ240か月で戻す | 7.9戸 | 395,000円 | 99.2% |
出し方はこうです。1戸埋まるごとに残るのは41,500円。家賃50,000円から、管理委託料2,500円と室内の修繕・原状回復6,000円を引いた額です。毎月現金で出ていく決まった額は72,333円で、これを41,500円で割ると1.7戸。そこへ減価償却166,667円を足すと5.8戸、借入の返済178,047円を足すと6.0戸になります。
いちばん下の行が、この試算でいちばん厳しい線です。自己資金を借入と同じ20年で戻そうとすると、8戸のうち7.9戸、つまりほぼ満室が要ります。
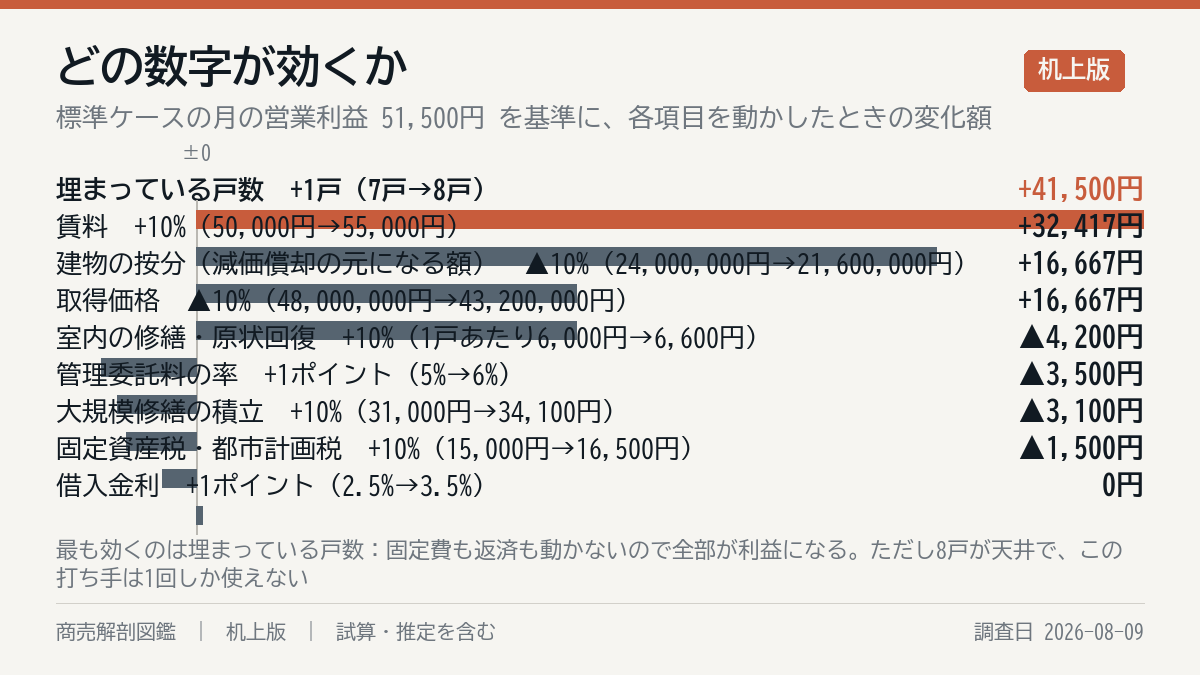
何が一番効くか〔試算〕
| 変数 | 動かす幅 | 標準ケースの営業利益への影響 |
|---|---|---|
| 埋まっている戸数 | +1戸(7戸→8戸) | +41,500円 |
| 賃料 | +10%(50,000円→55,000円) | +32,417円 |
| 建物の按分(減価償却の元になる額) | ▲10%(24,000,000円→21,600,000円) | +16,667円 |
| 取得価格 | ▲10%(48,000,000円→43,200,000円) | +16,667円 |
| 室内の修繕・原状回復 | +10%(1戸あたり6,000円→6,600円) | ▲4,200円 |
| 管理委託料の率 | +1ポイント(5%→6%) | ▲3,500円 |
| 大規模修繕の積立 | +10%(31,000円→34,100円) | ▲3,100円 |
| 固定資産税・都市計画税 | +10%(15,000円→16,500円) | ▲1,500円 |
| 借入金利 | +1ポイント(2.5%→3.5%) | ±0円 |
この表はそのまま読むと間違えます。下から2つの行が、実際にはいちばん効きます。
借入金利は営業利益を1円も動かしません。共通式の営業利益に借入の返済が入っていないからです。動くのは返済後の手元のほうで、金利が1ポイント上がると月の返済が178,047円から194,866円になり、手元は40,120円から23,301円へ41.9%減ります。日本銀行の貸出約定平均金利(国内銀行・新規・長期)は、2024年6月の1.111%から2026年6月の1.944%へ、2年で0.833ポイント上がっています。ただしこれは全業種の平均で、個人が中古のアパートを買うための借入の水準ではありません。
取得価格も同じです。営業利益に出るのは減価償却が減る分だけですが、借入も同時に減るので月の返済が17,804円下がり、返済後の手元は40,120円から57,924円へ44.4%増えます。返済後の手元がゼロになる線も、6.0戸から5.6戸へ下がる計算です。
時給と、投じた額に対する利回り
| 見方 | 標準ケースの値 | 計算 |
|---|---|---|
| 経営者の時給 | 12,875円 | 営業利益51,500円 ÷ 月4時間 |
| 投じた額に対する年利回り | 1.18% | 年間営業利益618,000円 ÷ 所要資金52,525,000円 |
| 自己資金に対する年利回り(返済後の手元) | 2.54% | 年481,440円 ÷ 18,925,000円 |
| 自己資金に対する年利回り(元金返済を戻したもの) | 9.47% | 年1,792,968円 ÷ 18,925,000円 |
| 表面利回り | 10.0% | 満室の年間賃料4,800,000円 ÷ 取得価格48,000,000円 |
時給12,875円は、これまで同じ物差しで見てきた商売の多くより高い数字です。ただしそれは仕事の値段が高いからではありません。分母が月4時間しかないからです。管理を委託しているので、やることは月次の報告を読み、入退去と修繕の判断をし、記帳し、年に一度申告することだけになります。同じ利益を投じた額で割り直すと、年1.18%です。
いちばん下の表面利回り10.0%と、その上の1.18%の差が、この商売の見え方の全部だと言ってもいい落差です。差は、空室と、現金で出ていく費用と、減価償却と、返済から出ています。
下から2番目の9.47%は、返済のうち元金にあたる部分を戻した数字です。元金は消えたのではなく、借金が減った分だけ自分の取り分に変わっています。ただしその分は、売るまで現金になりません。
出口〔試算〕
この商売は、他の多くの商売と違って売って終われます。20年持つと築32年、借入の残高はゼロになっています。売ったときにいくら手元に残るかは、この試算では推定しか置けませんでした。以下の3つはどれも根拠のない置き方で、どれが起こりやすいかを示すデータを持っていません。
| 見立て | 売却価格 | 仲介手数料 | 手取り | 20年の手元の累計と合わせた額 | 自己資金18,925,000円との差 |
|---|---|---|---|---|---|
| 土地の値段が動かない | 24,000,000円 | 858,000円 | 23,142,000円 | 32,770,800円 | +13,845,800円 |
| 土地が3割下がる | 16,800,000円 | 620,400円 | 16,179,600円 | 25,808,400円 | +6,883,400円 |
| 建物にまだ値段が付く | 30,000,000円 | 1,056,000円 | 28,944,000円 | 37,831,200円 | +18,906,200円 |
20年の手元の累計は、標準ケースの返済後の手元40,120円が240か月続いた場合の9,628,800円です。賃料が下がる分は入れていないので、実際にはこれより下振れします。
売ったときの税も入れていません。その年1月1日で所有期間が5年を超えていれば長期譲渡所得として扱われ、課税長期譲渡所得金額に15%の所得税がかかります。住民税は別です。3つ目の見立てなら、取得費24,000,000円との差4,944,000円に対して所得税が741,600円という計算になりますが、判断は税理士に確かめてください。
条文には、読み飛ばせない一文があります。長期譲渡所得の計算上で損が出たときは、その損は「生じなかつたものとみなす」。つまり他の所得と通算できません。売って損をしても、給与や他の所得から差し引くことはできない。似た規定が保有中にもあって、不動産所得が赤字になったとき、土地を取得するために要した借入金の利子に相当する部分は、やはり通算できません。
外の景色
| 項目 | 値 |
|---|---|
| 全国の空き家(2023年10月1日現在) | 9,002千戸・空き家率13.8%(いずれも過去最多・過去最高) |
| うち賃貸用の空き家 | 4,436千戸 |
| 全国の借家 | 19,462千戸(うち民営借家15,684千戸) |
| 賃貸住宅の空室率(当方の計算) | 18.6% |
| 借家(専用住宅)の1か月当たり家賃 | 59,656円(2018年比7.1%増) |
| うち民営借家(木造) | 54,409円(同4.5%増) |
| うち民営借家(非木造) | 68,548円(同7.0%増) |
| 木造の実質利回り(国土交通省の資料が引くシミュレーション) | 計画修繕あり2.53%/なし2.13% |
| 貸出約定平均金利(国内銀行・新規・長期) | 2026年6月1.944%(2024年6月は1.111%) |
家賃は上がっています。ただし上がっているのは市場の平均であって、同じ建物の家賃ではありません。統計が数えているのは、その時点で貸されている住宅の集合で、新しく建った部屋も、建て替えられた部屋も入れ替わりで入ってきます。1棟の持ち主が受け取るのは、あくまでその1棟の家賃です。
その1棟のほうを示す公的な数字は、ほとんど見つかりませんでした。拾えたのは国土交通省の資料に載っている実例2件だけです。東京都の木造8戸1Kは、新築時の募集賃料76,000〜79,000円が築22年で73,500円。熊本県の鉄筋コンクリート造40戸1K・1DKは、新築時47,000〜64,000円が築14年で38,000〜60,000円。下落率にして3.3%から19.1%まで開いていて、この2件から一般の数字は作れません。築年とともに家賃が下がるというのは広く言われていることですが、公的な資料でその下落率を確かめることは、この調査ではできませんでした。
採点 46点/100
| 評価軸 | 点 | 満点 |
|---|---|---|
| 利益性 | 9 | 20 |
| 初期投資 | 2 | 15 |
| 回収速度 | 3 | 15 |
| 再現性 | 9 | 15 |
| 営業難易度 | 7 | 10 |
| 運営難易度 | 8 | 10 |
| 将来性・AI耐性 | 5 | 10 |
| 法規・事故リスク | 3 | 5 |
| 総合 | 46 | 100 |
点数は「儲かる順位」ではなく、自分の資金・地域・スキルで比べるための目安です。
毎月の費用の内訳
投資の回収
こういう人なら向いている/やめたほうがいい
先に、土俵に立つための条件です。人柄の話ではありません。
| 最低限の要件 | 根拠 |
|---|---|
| 自己資金18,925,000円と、空室が続いても止まらない現金を置ける | 所要資金52,525,000円のうち、借入33,600,000円を引いた自己資金が17,425,000円。これに運転資金1,500,000円を足して18,925,000円。弱気ケース(8戸のうち6戸稼働)の返済後の手元は月45,297円のマイナスで、運転資金1,500,000円は33か月分にあたります |
| 20年の借入に耐えられる年齢と、返済を止めない収入の裏づけがある | 借入33,600,000円を金利2.5%・20年・元利均等で返すと月178,047円、総額42,731,000円、うち利息が9,131,000円。この返済は稼働戸数と関係なく毎月同じ額が出ていきます。初期投資51,025,000円が現金の出入りで戻るのは234か月、19.5年先です |
| 買う前に、その1棟の稼働と退去と修繕の履歴を確かめられる | 返済後の手元がゼロになるのは6.0戸、稼働率75.4%。全国の賃貸住宅の空室率18.6%を裏返した稼働81.4%は8戸なら6.5戸で、差は0.5戸しかありません。大規模修繕の積立は月31,000円で、20年分にすると7,402,000円になります |
| 帳簿の利益と手元の現金がずれることを、自分で説明できる(または税理士に払える) | 標準ケースの費用298,500円のうち166,667円、55.8%は減価償却で現金が出ません。逆に借入の元金返済は初年度で年1,311,529円出ていくのに費用になりません。減価償却が12年で切れると、現金は1円も変わらないのに課税される利益が年2,000,000円増えます |
4つとも、金と時間と情報で決まります。1つでも欠けるなら見送りです。満たしていても、その1棟が埋まるかどうかは別の話です。
向いている(5つのうち4つ以上。ただし「買う前に降りられる」は必須)
| 資質 | なぜ要るか |
|---|---|
| 買う前に降りられる | 感度分析でいちばん大きいのは埋まっている戸数で、1戸で41,500円動きます。ただし戸数の上限は満室の8戸で決まっていて、その先はありません。いっぽう買値を10%下げるだけで、返済後の手元は月40,120円から57,924円へ44.4%増え、手元がゼロになる線は6.0戸から5.6戸へ下がります。買値は買う前にしか動きません。話を進めた分を惜しんで買ってしまう人には向きません |
| 空いた部屋の値段を、早く下げられる | 1戸空いたままだと月41,500円が消えます。空いた1戸だけ賃料を5%下げて埋めると、戻るのは月39,125円。下げた側の損は年30,000円で、埋めた1戸が生む年469,500円の6.4%にすぎません。待つより下げるほうが、数字の上では早い。値段を下げることを負けだと感じる人には向きません |
| 家賃が入っているうちに、修繕の金を先に取り分けられる | 大規模修繕の積立は月31,000円で、20年分にすると7,402,000円になります。標準ケースの返済後の手元は月40,120円なので、積立を止めれば71,120円に増えます。止めても、直す時期は動きません。国土交通省の資料が引いているシミュレーションでは、木造で計画修繕をした場合の実質利回りが2.53%、しなかった場合が2.13%とされています |
| 自分の資産を、他人の生活の場として扱える | 更新を断るには正当の事由が要ります。双方が建物の使用を必要とする事情、従前の経過、利用状況、建物の現況、立退料の申出などを考慮して判断されます。修繕は貸す側の義務で、通常の使用による損耗と経年変化は原状回復の対象から外れています。この試算が1戸あたり月6,000円ずつ積んでいるのは、その分の費用です。自分の持ち物なのに、使い方を自分で決められない部分が残ります |
| 半年、何も起きない月を数えていられる | 経営者の作業時間は月4時間で置きました。動きが出るのは退去が集まる時期だけで、年2戸です。何もしないほうが正しい月に、余計な設備投資や値下げをしてしまうと、1戸あたりの貢献41,500円は簡単に消えます |
やめたほうがいい(1つでも当てはまるなら見送り)
| 資質 | なぜ要るか |
|---|---|
| 表面利回りだけで物件を比べている | この試算の表面利回りは10.0%です。満室の年間賃料4,800,000円を取得価格48,000,000円で割った値。ところが同じ物件の、投じた額に対する年利回りは1.18%になります。年間営業利益618,000円を所要資金52,525,000円で割った値です。差は、空室と、現金で出る費用と、減価償却と、返済から出ています |
| 満室で計算している | 全国の賃貸住宅の空室率は18.6%。賃貸用の空き家4,436千戸を、借家19,462千戸と足した23,898千戸で割った値です。裏返した稼働81.4%は8戸なら6.5戸で、返済後の手元がゼロになる6.0戸との差は0.5戸しかありません |
| 借りられる額を、買っていい額だと思っている | 借入を取得価格の70%から50%に下げると、月の返済は178,047円から127,177円になり、返済後の手元は月40,120円から90,990円へ2.3倍になります。手元がゼロになる線も6.0戸から4.8戸へ下がります。返済は稼働と無関係に定額で出るので、借りた額がそのまま線の高さになります |
| 減価償却で税が減ることを、利益として数えている | 減価償却は12年で終わります。現金は1円も変わらないのに、課税される利益が年2,000,000円増えます。しかも不動産所得が赤字になっても、土地を取得するために要した借入金の利子に相当する部分は、生じなかったものとみなされて他の所得と通算できません |
| 売れば取り返せると思っている | 長期譲渡所得の計算上生じた損失は、生じなかったものとみなされます。他の所得と通算できません。しかも20年後にいくらで売れるかについて、この試算は出典を1件も置けませんでした。3つの見立てを並べましたが、手取りは16,179,600円から28,944,000円まで、1.8倍の幅で開いています |
どこに活路があるか
どれも試していません。前半は感度分析と損益分岐から逆算しただけの案、後半はこの試算の外側にある選択肢で、実額の裏づけはありません。
この試算の中で動かす
1. 買値を下げる。10%で返済後の手元が44.4%増える計算
取得価格が下がると、借入も減価償却も同時に動きます。48,000,000円を10%下げて43,200,000円にすると、借入は33,600,000円から30,240,000円になり、月の返済は178,047円から160,243円へ17,804円下がる。建物の按分も24,000,000円から21,600,000円になるので、減価償却は月166,667円から150,000円へ。営業利益は51,500円から68,167円に増えますが、現金の出入りは218,167円で変わりません。動くのは返済のほうだけです。返済後の手元は40,120円から57,924円へ、44.4%増える計算になります。手元がゼロになる線も、(72,333円 + 160,243円)÷ 41,500円 で5.6戸まで下がる。この試算で最大の打ち手ですが、買ったあとには一度も使えません。
2. 借入の割合を下げる。70%を50%にすると手元が2.3倍になる計算
借入33,600,000円を24,000,000円にすると、金利2.5%・20年・元利均等の月返済は127,177円。現金の出入り218,167円から引くと90,990円が残ります。手元がゼロになる線は(72,333円 + 127,177円)÷ 41,500円 で4.8戸。そのかわり自己資金は18,925,000円から28,525,000円へ増えるので、自己資金に対する年利回りは2.54%から3.83%へ上がります。ただしこれは元金返済を差し引いたあとの数字で、元金の分は現金として手元に残らないだけで、借金が減った分だけ自分の取り分に変わっています。
3. 空いている1戸を埋める。月+41,500円の計算
家賃50,000円から、管理委託料2,500円と室内の修繕・原状回復6,000円を引いた41,500円が、そのまま乗ります。固定費も返済も1円も動かないので、全部が利益になる。営業利益は51,500円から93,000円へ80.6%増え、返済後の手元は40,120円から81,620円になる計算です。感度分析でも最大。ただし8戸が天井なので、この打ち手は1回しか使えません。
4. 空いた1戸だけ、賃料を5%下げて埋める。月+39,125円の計算
47,500円で決まれば、そこから管理委託料2,375円と室内の修繕6,000円を引いて39,125円。下げなかった場合の41,500円の94.3%です。下げた分の損は年30,000円ですが、埋めた1戸が生むのは年469,500円。既に住んでいる人の賃料は動かさないので、下がるのは1戸分だけで済みます。
この試算の外に出る
1. 断られやすい層に貸す〔顧客〕
この試算は入居者を「その街で単身で暮らす人」とだけ置いて、属性を絞っていません。稼働を7戸から8戸へ上げれば月41,500円、年498,000円が増える。つまり1戸を埋めるために年498,000円まで使える計算になります。この試算が置いた募集費は1戸あたり家賃1か月分の50,000円なので、その10.0倍の枠がある。外国人、高齢の単身者、保証人を立てられない人など、断られやすい層を受け入れるための費用を、この枠の中に収められるなら数字の上では合います。成立させるには、その費用が年498,000円を超えないこと。住宅の確保に配慮が要る人に向けた登録制度と、改修費や家賃の補助の要件は確認していません。孤独死や滞納が起きたときの費用も、この試算は月10,000円の備えしか置いていません。
2. 管理を自分でやる〔体制・時間〕
管理委託料は標準ケースで月17,500円、年210,000円。全部やめれば、その分が残ります。自分の物件を自分で管理するだけなら、賃貸住宅管理業の登録は要りません。この法律でいう賃貸住宅管理業は「賃貸住宅の賃貸人から委託を受けて」行う事業と定義されているからです。逆算はこうなります。経営者時給12,875円で17,500円を割ると1.36時間。作業時間が月4時間から5.4時間を超えて増えるなら、時給で見れば損になる。成立させるには、入退去の立会い、鍵の交換、滞納の督促、設備が壊れたときの手配を、合わせて月1.4時間以内で回すこと。自主管理の実作業時間は1件も確かめていません。
3. 更新のない契約で貸す〔制度〕
期間の定めがある建物の賃貸借は、公正証書による等書面によって契約をするときに限り、更新がないこととする旨を定められます。あらかじめ、更新がなく期間の満了により終了する旨を記載した書面を交付して説明しなければならず、説明をしなかったときはこの定めは無効になります。期間が1年以上なら、満了の1年前から6月前までに終了の通知が要る。居住用で床面積が200平方メートル未満のものは、転勤・療養・親族の介護その他やむを得ない事情があるとき、借りている人から解約を申し入れられます。この試算の1戸は18.2平方メートルなので、この解約の対象に入ります。逆算はこうなります。更新がない代わりに賃料を10%下げて、8戸すべてが埋まるなら、売上360,000円、変動費66,000円、固定費220,667円、募集費7,500円、備え10,000円で、営業利益は55,833円。いまの51,500円より4,333円多い。成立させるには、賃料を1割下げて満室が続くこと。更新のない契約にすると賃料がいくら下がるのか、稼働がいくら上がるのかを示す公開データは見つかりませんでした。
4. 募集費を厚くして、業者が客を回す順番を変える〔人の関係〕
業者が貸借の媒介で依頼者の双方から受け取れる報酬の合計は、家賃1か月分の1.1倍以内です。ただし、現に長く使われておらず、または将来にわたって使われる見込みがない「長期の空家等」については、借りる人から受ける額が1か月分の1.1倍(居住用で承諾がなければ0.55倍)以内である場合に限り、家賃1か月分の2.2倍まで受け取れます。上限そのものが上がる。逆算はこうなります。この試算の募集費は1戸あたり50,000円、年2戸で年100,000円。これを1戸あたり100,000円へ倍にすると年間の費用は100,000円増えます。1戸が1か月早く埋まると41,500円が戻るので、年2戸なら、1戸あたり1.20か月以上早く埋まらないと合わない計算です。何日空けば長期の空家等に当たるのかは、告示の文言からは決まりませんでした。募集費を厚くすると空室期間がどれだけ縮むかを示すデータも見つかりません。
数字は動くが、取らない手
家賃保証に出す。 保証される賃料の水準も、免責の期間も、公開されている数字を見つけられませんでした。数字を作らずに比べる方法がありません。転貸する側には誇大広告等の禁止、不当な勧誘等の禁止、契約前の書面交付と説明の義務がかかり、誇大広告等は30万円以下の罰金、故意に事実を告げないことと不実を告げることは6月以下の拘禁刑若しくは50万円以下の罰金で併科もあります。ただしこれは事業者の行為を縛る規定であって、賃料が下がらない保証ではありません。
自分が借りて他人に転貸する側に回る。 賃貸住宅を借りて第三者に転貸する事業を営めば特定転貸事業者にあたり、広告と勧誘と書面交付の規制と罰則がそのまま自分にかかります。この試算はその手間も費用も1円も見ていません。
買い増して、他人の物件の管理も請け負う。 他人から委託を受けて維持保全と金銭の管理を行う事業は、国土交通大臣の登録が要ります。ただし戸数が200戸未満なら要りません。無登録で営めば1年以下の拘禁刑若しくは100万円以下の罰金で、併科もあります。
買っては売るを繰り返す。 自ら貸すことは宅地建物取引業に入りませんが、自ら売買することは入っています。免許を受けない者が宅地建物取引業を営めば、3年以下の拘禁刑若しくは300万円以下の罰金で、併科もある。「業として」の線がどこにあるかは条文の文言からは決まりませんでした。しかも売って損が出ても、その損は他の所得と通算できません。
修繕の積立を止めて、手元を厚くする。 大規模修繕の積立31,000円を止めれば、返済後の手元は月40,120円から71,120円へ77.3%増えます。数字の上では最も効く。しかし直す時期は動きません。20年分で7,402,000円が、まとめて後ろへ移るだけです。
この商売をどう見るか
これは商売というより、金の置き場所を選ぶ仕事です。標準ケースの経営者の作業時間は月4時間。時給は12,875円で、これまで同じ物差しで見てきた商売の多くより高く出ます。ただしそれは仕事の値段が高いからではなく、時間をほとんど使っていないからです。管理を委託しているので、やることは月次の報告を読み、入退去と修繕の判断をし、記帳し、年に一度申告することだけになる。同じ利益を投じた額で割り直すと、年1.18%です。52,525,000円を置いて、年に618,000円。時給と利回りは、同じ数字を別の分母で割ったものにすぎません。
だから立てるべき問いも変わります。「どうすれば売上が伸びるか」ではなく「いくらで買うか」。感度分析でいちばん大きいのは埋まっている戸数で、1戸で41,500円動きます。ところが戸数の上限は満室の8戸で決まっていて、そこから先は1円も増えない。買値のほうは、10%下げるだけで返済後の手元が44.4%増えます。運営でできるのは、決まった枠の中を埋めることだけです。
数字の見え方にも注意が要ります。標準ケースの費用298,500円のうち166,667円、55.8%は減価償却で、現金は動きません。逆に返済の元金は、費用にならないのに現金が出る。初年度の返済2,136,564円のうち、利息が825,040円、元金が1,311,529円です。この元金は消えたわけではなく、借金が減った分だけ自分の取り分に変わっている。返済後の手元40,120円に、月あたりの元金109,294円を足すと149,414円で、自己資金18,925,000円に対して年9.47%になる計算です。ただしそのうち7割は、売るまで現金になりません。
外の景色も置いておきます。全国の賃貸住宅の空室率は18.6%。賃貸用の空き家4,436千戸を、借家19,462千戸と足した23,898千戸で割った値です。国土交通省の資料が引いているシミュレーションでは、木造の実質利回りは計画修繕ありで2.53%、なしで2.13%とされています。この試算の1.18%はそれより低い。ただし利回りの定義が同じかどうかは確かめられていません。
この商売の天井は、満室です。8戸 × 50,000円で月400,000円、それ以上は1円も増えません。増やすには次の1棟を買うしかなく、そのたびに同じだけの金を置くことになります。
限界も書いておきます。この試算でいちばん大きい推定は取得価格48,000,000円で、出典が1件もありません。賃料も、稼働率も、借入の条件も、管理委託料の率も、確かめられていない。法令と税率と、国土交通省が公表している1棟の長期修繕計画だけが実額です。
始めるなら、何から
買うことを勧める節ではありません。ここまでを読んで「やる」と決めた人が、最初に何を、どの順番でやるのかだけを書きます。特定の業者・仲介会社・管理会社・金融機関は挙げません。この試算は自治体を固定していないので、税額と手数料の実額は確かめられていません。確かめられなかったものは、確認先だけを添えて空けたまま残します。
1. 手続き
自分の物件を自分で貸すだけなら、免許は要りません。 宅地建物取引業とは、宅地若しくは建物の売買若しくは交換、又は宅地若しくは建物の売買、交換若しくは貸借の代理若しくは媒介をする行為で業として行うものをいいます。自ら貸す行為はこの列挙に入っていません。免許を受けない者が宅地建物取引業を営めば、3年以下の拘禁刑若しくは300万円以下の罰金で、併科もあります。買っては売るを業として繰り返せば、自ら売買することになるので免許が要ります。ただし「業として」の線がどこにあるかは、条文の文言からは決まりませんでした。
自分の物件を自分で管理するだけなら、登録も要りません。 賃貸住宅管理業は「賃貸住宅の賃貸人から委託を受けて」維持保全と金銭の管理を行う事業と定義されています。他人から委託を受ける場合でも、戸数が200戸未満なら登録は要りません。
税務署。 個人事業の開業・廃業等届出書を、納税地を所轄する税務署長に提出します。青色申告にするなら、所得税の青色申告承認申請書も出します。
不動産取得税。 取得後に都道府県から納税通知が来ます。標準税率は4%ですが、令和9年3月31日までの住宅または土地の取得は3%。宅地評価土地の課税標準は同じ期限まで価格の2分の1です。中古住宅の課税標準から控除する特例は「個人が自己の居住の用に供する」場合に限られているので、人に貸す物件では使えません。申告の期限と様式は都道府県で異なります。都道府県税事務所で確認します。
固定資産税・都市計画税。 標準税率は1.4%、都市計画税は0.3%を超えられません。住宅用地の課税標準は価格の3分の1、うち1戸あたり200平方メートル以下の部分は6分の1になります。都市計画税は3分の2と3分の1です。評価額と税額と納期は市町村で異なります。市町村の資産税担当課で確認します。
登記。 所有権の移転登記に登録免許税がかかります。税率と課税標準の確認は、この試算では行っていません。司法書士に確かめます。
2. 場所・道具の確保
要るのは物件そのものです。この試算は木造2階建・8戸・1K(1戸18.2平方メートル)、延床256.49平方メートル、敷地327.94平方メートル、築12年を置きました。事務所も車も要りません。道具として要るのは、入金と費用を毎月同じ形で並べられる帳簿だけです。それが、経営者の作業時間を月4時間に収める前提を支えています。在庫は持たないのでゼロで置きました。
3. 仕入れ・供給の確保
仕入れるものはありません。押さえるのは「その1棟の履歴」です。過去の稼働、退去の理由、家賃の推移、これまでの修繕。国土交通省が公表している長期修繕計画の様式には、屋根と屋上、廊下と階段とバルコニー、外壁、鉄部と非鉄部の塗装、基礎、足場の仮設、電気設備、給排水管、給水と消防の設備、排水と浄化槽の設備、外構が並び、これとは別に専用部分のリフォームと日常の修理があります。この試算が置いた大規模修繕の積立月31,000円は、公表されている1棟(木造8戸1K・2階建)の計画から、築十二年目から三十二年目までの二十年分を月に割った額です。
4. 売る場所・受注の窓口の準備
部屋を貸す窓口は、管理会社と地元の仲介業者です。業者が貸借の媒介で依頼者の双方から受け取れる報酬の合計は、家賃1か月分の1.1倍以内。居住用の建物では、依頼を受けるにあたって承諾を得ている場合を除き、一方から受け取れるのは0.55倍以内です。この上限のほかに受け取れるのは、依頼者の依頼によって行う広告の料金に相当する額だけ。長期の空家等に当たる場合は、借りる人から受ける額が1か月分の1.1倍(居住用で承諾がなければ0.55倍)以内である場合に限り、家賃1か月分の2.2倍まで受け取れる特例があります。
契約の形は二つあります。更新のある契約と、更新のない契約。後者にするには書面によって契約し、あらかじめ更新がない旨を記載した書面を交付して説明しなければなりません。説明を欠くと、更新がない旨の定めは無効になります。期間が1年以上なら、満了の1年前から6月前までに終了の通知が要ります。
5. 最初の1件までの順番
- 買う前に、その1棟の稼働と退去の履歴、家賃の推移、修繕の履歴を確かめる。
- 自分の買値と借入条件で、返済後の手元がゼロになる戸数を計算する。この試算では6.0戸だった。
- 借入の金額・金利・期間を確かめる。この試算は取得価格の70%、金利2.5%、20年で置いた。
- 売買契約で、土地と建物の按分を確かめる。減価償却の額はここで決まる。
- 火災保険と地震保険に入る。
- 引渡しと同時に、敷金と賃料の精算、入居者との契約の承継を確かめる。
- 管理を委託するのか自分でやるのかを決め、募集の条件を決める。
- 開業届と青色申告承認申請書を税務署へ出す。
- 取得の翌年の申告に向けて、初年度の減価償却と利息の内訳を分けて記録しておく。
順番を間違えると金が消えます。 2を飛ばして買うと、稼働が下がった月に返済の原資が無くなります。弱気ケース(8戸のうち6戸稼働)の返済後の手元は月45,297円のマイナスで、運転資金1,500,000円は33か月分です。3を飛ばすと、金利1ポイントの違いが月16,819円になります。営業利益は1円も動かないのに、手元だけが41.9%減る。
順番を間違えると税が変わります。 4を飛ばすと、建物の按分が相手の言い値のまま決まります。按分が10%変われば、減価償却は年2,000,000円から1,800,000円へ動きます。
損は戻ってきません。 長期譲渡所得の計算上生じた損失は、生じなかったものとみなされ、他の所得と通算できません。不動産所得が赤字のときも、土地を取得するために要した借入金の利子に相当する部分は通算できない。税額の判断は税理士に確かめてください。
公式の額として確かめられたのは、税率と、仲介の報酬の上限だけです。取得価格も、登記の費用も、保険料も、固定資産税の評価額も、この試算では推定です。所要資金は52,525,000円、うち借入が33,600,000円、自己資金が18,925,000円。引渡しまでにかかる日数と、登記が終わるまでの日数は確認していません。
この試算が外れるとしたら
- 取得価格48,000,000円。 出典が1件もありません。この試算でいちばん大きい推定です。公表されている取引価格情報を1棟単位で取ろうとしましたが、提供元が利用登録を求めていて届きませんでした。不動産会社と投資会社が出している利回りの記事は、すべて利害関係ありとして数値根拠から外しています。10%動くと返済後の手元は月17,804円、44.4%動く。上にも下にも外れます。
- 賃料50,000円。 比べられる公開値は、2023年の民営借家(木造・専用住宅)の1か月当たり家賃54,409円と、国土交通省の資料に載っている2棟の募集賃料だけです。前者は木造の借家全体で家族向けを含み、18.2平方メートルの1Kの数字ではありません。後者は東京都の1棟と熊本県の1棟で、n=2です。1割下がると返済後の手元は月40,120円から7,703円へ、80.8%減ります。
- 稼働率87.5%(8戸のうち7戸)。 全国の賃貸住宅の空室率18.6%を裏返した稼働81.4%より良い置き方をしています。81.4%は8戸なら6.5戸で、返済後の手元がゼロになる6.0戸との差は0.5戸。1棟ごとの稼働の分布を示すデータは見つけられませんでした。標準ケースは上振れしている可能性があります。
- 賃料の下落を売上に織り込んでいない。 20年持つ前提で組みながら、賃料は50,000円のまま動かしていません。築年に伴う下落率を示す統計を見つけられなかったためです。拾えた実例2件の下落率は3.3%から19.1%まで開いていて、この2件から一般の数字は作れません。下がる方向に外れるので、標準ケースと20年の累計は上振れしています。
- 借入の条件(取得価格の70%・金利2.5%・20年)。 個人が中古のアパートを買うための借入の金利を公表している統計を見つけられませんでした。日本銀行の貸出約定平均金利(国内銀行・新規・長期)は2026年6月で1.944%ですが、これは全業種の平均です。同じ数字は2024年6月に1.111%で、2年で0.833ポイント上がっています。金利が1ポイント上がると営業利益は1円も動かず、返済後の手元だけが月16,819円減ります。
- 修繕費。 国土交通省が公表している1棟(東京都・木造8戸1K・2階建・平成10年建築)の長期修繕計画から、築十二年目から三十二年目までの二十年分を月に割りました。1棟の計画であって統計ではありません。引用元は東京都で、この試算が置いた地方の県庁所在地とは条件が違います。この計画には給排水管とエレベーターの費用がゼロで並んでいる区間があり、その理由は資料からは分かりませんでした。
- 固定資産税の評価額(土地17,000,000円・建物7,000,000円)。 出典なし。税率と特例は条文で確認しましたが、評価額そのものは置いた値です。固定資産税と都市計画税の月15,000円も、不動産取得税の465,000円も、ここから出ています。
- 土地と建物の按分(24,000,000円ずつ)。 出典なし。減価償却の額はここで決まります。按分が10%変われば償却は年2,000,000円から1,800,000円へ動き、営業利益は51,500円から68,167円へ動く。ただし現金は1円も動きません。
- 税を入れていない。 所得税・住民税・消費税・国民年金・国民健康保険、それに売ったときの税は入れていません。減価償却が12年で切れると、現金は1円も変わらないのに課税される利益が年2,000,000円増えます。税を入れれば手残りは下振れします。判断は税理士に確かめてください。
- 出口の3つの見立ては全部推定。 20年後にいくらで売れるかを示す出典は1件もありません。手取りは16,179,600円から28,944,000円まで1.8倍の幅で開きました。どれが起こりやすいかを示す根拠を、この試算は持っていません。
- 平均の居住年数4.0年(年2戸の退去)。 出典なし。募集にかかる費用も、室内の修繕の頻度も、この数字から出ています。
- 経営者の作業時間 月4時間。 出典なし。経営者時給12,875円はこの4時間で割った値で、分母が小さいので少し動くだけで大きく振れます。月6時間なら8,583円、月2時間なら25,750円。この商売では時給という物差しそのものが壊れやすいので、投じた額に対する年利回り1.18%を併記しています。
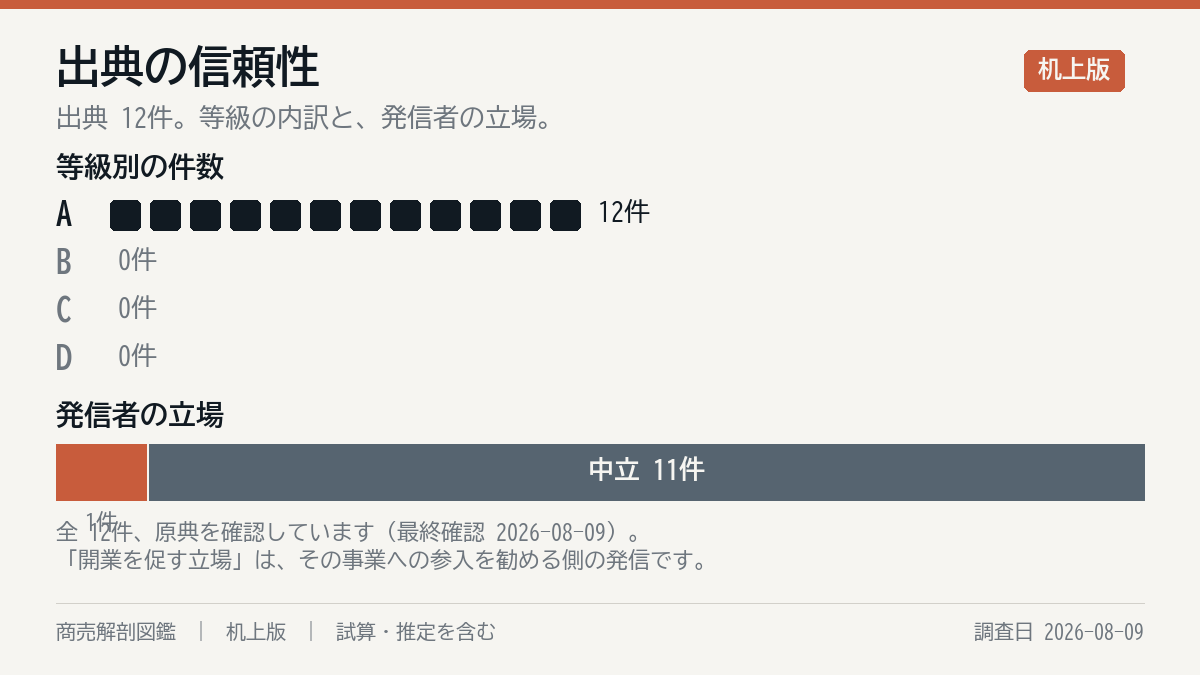
- 出典の埋まり方。 A級12件で、埋まったのは法令の条文と罰則、税率と特例、告示の報酬の上限、総務省の統計、国土交通省が公表している1棟の長期修繕計画、日本銀行の金利です。商売の中の数字――取得価格、賃料、稼働率、借入の条件、管理委託料の率、平均の居住年数、経営者の作業時間――には出典が1件もありません。この試算は「法と税と統計の側だけが硬く、物件の側が全部やわらかい」という偏り方をしています。
前提と出典
選ばなかった形
新築で建てる形、鉄筋コンクリート造や鉄骨造の形、区分マンションを1室だけ持つ形、全額を自己資金でまかなう形、借入をもっと厚くする形、自主管理でやる形、家賃保証に出す形、戸建てを貸す形、事務所や店舗として貸す形、短期の宿泊に使う形、地方ではなく都市部の中心で持つ形。いずれも初期投資の額も、減価償却の年数も、空室の出方も、法の当たり方も変わります。
中古の木造・築12年・8戸1K・借入70%・管理委託を基本ケースに固定したのは、この形なら建物の姿と長期修繕計画が国土交通省の公表資料から1棟分そのまま取れるからです。新築を選ぶと建築費が、都市部を選ぶと土地値が、どちらも出典のない推定になります。
礼金・更新料・駐車場収入は、地域差が大きく公表されている水準を見つけられなかったのでゼロと置きました。受け取れる地域なら、この試算より上振れします。
推定した箇所
| 項目 | 置いた値 | 前提と弱点 |
|---|---|---|
| 物件の取得価格 | 48,000,000円(土地・建物とも24,000,000円) | 出典なし。この試算で最大の推定。 10%動くと返済後の手元が44.4%動く |
| 1戸あたり月額賃料 | 弱気47,000円/標準50,000円/強気52,000円 | 民営借家(木造)の全国平均54,409円と、公表資料の実例2件から置いた。1割下がると手元が80.8%減る |
| 稼働率 | 75.0%/87.5%/100% | 全国の空室率18.6%を裏返した稼働81.4%より良い置き方 |
| 借入の条件 | 取得価格の70%・金利2.5%・20年・元利均等 | 出典なし。金利1ポイントで手元が月16,819円動く |
| 減価償却 | 月166,667円(建物24,000,000円 ÷ 12年) | 年数の求め方は省令で確認したが、元になる按分に出典はない。費用の55.8%を占める |
| 修繕費 | 大規模修繕の積立 月31,000円/室内 1戸あたり月6,000円 | 国土交通省が公表している1棟の長期修繕計画から月割り。1棟の計画であって統計ではない |
| 管理委託料 | 賃料収入の5% | 出典なし。公表されている水準を見つけられなかった |
| 固定資産税の評価額 | 土地17,000,000円・建物7,000,000円 | 出典なし。税率と特例は条文で確認した |
| 諸費用 | 登記610,000円・保険300,000円・運転資金1,500,000円 | 出典なし。仲介手数料1,650,000円だけは告示の上限で計算した |
| 平均の居住年数 | 3.0年/4.0年/6.0年 | 出典なし。募集費と室内の修繕の頻度がここから出ている |
| 経営者の作業時間 | 月7時間/4時間/3時間 | 出典なし。分母が小さく、時給は少し動くだけで大きく振れる |
| 20年後の売却価格 | 3つの見立て(16,800,000円〜30,000,000円) | 出典なし。手取りは1.8倍の幅で開く |
| 事故への備え | 20,000円/10,000円/5,000円 | 出典なし。入居者が亡くなった場合や火災の費用は吸収できない |
まだ分からないこと
地方の中古1棟アパートの実際の取引価格/築年に伴う家賃の下落率/1棟ごとの稼働率の分布/個人が賃貸用の中古住宅を取得するための借入の掛け目・金利・期間/管理委託料の実際の水準/募集費として業者に実際に払われている額/何日空けば「長期の空家等」に当たるのか/入居者の平均の居住年数/自主管理にした場合の実作業時間/滞納と孤独死の発生率と、そのときの費用/登録免許税の実額と登記にかかる日数/20年後の売却価格。
検証版で埋めるのは、取得価格、賃料、稼働率、借入の条件、管理委託料の率です。
この分析でできたことと、できなかったこと
できたのは、法と税と制度の側です。自ら貸すことが宅地建物取引業に入らないこと、自分の物件を自分で管理することが賃貸住宅管理業に入らないこと、その線がどこにあるか。更新を断るのに正当の事由が要ること、修繕が貸す側の義務であること、経年変化の原状回復は借りた人に請求できないこと。固定資産税と都市計画税と不動産取得税の税率と特例、中古住宅の控除が自己居住用に限られること。減価償却の耐用年数と中古の簡便法。売却損も、土地の借入金利子に対応する赤字も通算できないこと。仲介の報酬の上限と、その外側で受け取れるのが広告の料金だけであること。ここはすべて条文と告示で確かめました。
できなかったのは、物件の中です。取得価格も、賃料も、稼働率も、借入の条件も、管理委託料も、出典がひとつもありません。不動産の取得を勧める記事は大量にあり、利回りの相場を示す数字も多く流れていますが、原典をたどれるものが見つかりませんでした。不動産会社・投資会社・仲介会社・管理会社が出しているものは、すべて利害関係ありとして数値根拠に一切使っていません。
その結果この試算は、「法と税と統計の側だけが硬く、物件の側が全部やわらかい」という偏り方をしています。
出典
| 等級 | 出典 |
|---|---|
| A | e-Gov法令検索「宅地建物取引業法」 |
| A | e-Gov法令検索「賃貸住宅の管理業務等の適正化に関する法律」 |
| A | e-Gov法令検索「賃貸住宅の管理業務等の適正化に関する法律施行規則」 |
| A | e-Gov法令検索「借地借家法」 |
| A | e-Gov法令検索「民法」 |
| A | e-Gov法令検索「地方税法」 |
| A | e-Gov法令検索「減価償却資産の耐用年数等に関する省令」 |
| A | e-Gov法令検索「租税特別措置法」 |
| A | 総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計(確報集計)結果 結果の概要」 |
| A | 国土交通省住宅局「賃貸住宅管理業者向け 計画修繕ガイドブック」 |
| A | 日本銀行「貸出約定平均金利(月次)」 |
| A | 国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」(告示) |
A級12件、B級・C級・D級は0件です。すべて実URLを開いて原典を確認しました。法令はe-Gov法令検索の全文取得で条文を読み、ただし書と名宛人と罰則の条番号まで当てています。統計と告示とガイドブックは公表元のファイルを開き、表を使う箇所は行と値の対応を二通りの抽出で突き合わせました。
1件だけ利害関係のあるものがあります。国土交通省の計画修繕ガイドブックは、計画修繕の普及を目的として作られた資料です。ただしそこから引いたのは物件の諸元と長期修繕計画の金額で、評価は含んでいません。
不動産会社・投資会社・仲介会社・管理会社が出している利回りや相場の情報は、検索の過程で大量に出てきましたが、すべて利害関係ありとして等級D扱いとし、数値根拠から除外しました。
更新履歴
| 日付 | 内容 |
|---|---|
| 2026-08-09 | 初版作成。A級出典12件の原典を確認。商売の形を「地方の県庁所在地クラス・木造8戸1K・築12年・取得価格48,000,000円・借入70%・金利2.5%・20年・管理委託」に固定し、集客経路7本、3ケース、損益分岐4基準、経営者時給、投じた額に対する年利回り、感度分析、採点46点を算出した。借入の返済は営業利益に含めず、返済後の手元として別に出し、判定もそちらで書いた。損益分岐を4つの基準で解き、現金だけで見た1.7戸と返済まで入れた6.0戸の差が3.5倍になることを示した。原典確認の過程で、中古住宅の不動産取得税の控除が自己居住用に限られること、長期譲渡所得の損失が他の所得と通算できないこと、仲介の報酬の上限が令和6年7月1日施行の改正で消費税を含む率に変わっていることを確認し、下書きを訂正した。築年に伴う家賃の下落については、公的な資料で拾えた実例が2件しかなく下落率を作れなかったため、「見つからなかった」に留め、標準ケースが上振れしていることを明記した |
数字の誤りや、実際と違う点にお気づきの方は、訂正をお寄せください。確認のうえ、履歴を残して更新します。
許認可・規約
自分の物件を自分で貸すだけなら、免許は要らない
宅地建物取引業とは、宅地若しくは建物の売買若しくは交換、又は宅地若しくは建物の売買、交換若しくは貸借の代理若しくは媒介をする行為で業として行うものをいう(宅地建物取引業法 第二条第二号)。自ら貸す行為はこの並びに入っていない。売買と交換は「自ら」が入っているのに、貸借だけは「代理若しくは媒介」しか書かれていない。線はここにある。免許を受けない者は宅地建物取引業を営んではならず、営む旨の表示や広告もしてはならない(同法 第十二条第一項・第二項)。違反すれば三年以下の拘禁刑若しくは三百万円以下の罰金で、併科もある(同法 第七十九条第二号)。
売買を繰り返すと線を越える
自ら売買することは第二条第二号に入っている。したがって買っては売るを業として繰り返せば免許が要る。ただし「業として」がどこからかは、条文の文言だけでは決まらなかった。要確認。
転貸すると別の法律が来る
賃貸住宅を借りて第三者に転貸する事業を営む者は特定転貸事業者にあたる(賃貸住宅の管理業務等の適正化に関する法律 第二条第五項)。特定転貸事業者と勧誘者は、支払うべき家賃・維持保全の実施方法・契約の解除に関する事項などについて著しく事実に相違する表示や、実際よりも著しく優良・有利と誤認させる表示をしてはならない(同法 第二十八条)。契約の勧誘に際して、または解除を妨げるために、判断に影響を及ぼす重要な事項について故意に事実を告げず、または不実のことを告げてはならない(同法 第二十九条第一号)。契約を締結しようとするときは、あらかじめ書面を交付して説明しなければならない(同法 第三十条第一項)。誇大広告等は三十万円以下の罰金(同法 第四十四条第十号)、故意の事実不告知と不実告知は六月以下の拘禁刑若しくは五十万円以下の罰金で併科もある(同法 第四十二条第二号)。法人にも罰金刑が科される(同法 第四十五条)。
他人の物件を管理すると登録が要る
賃貸住宅管理業とは、賃貸住宅の賃貸人から委託を受けて、維持保全を行う業務と、それと併せて行う金銭の管理の業務を行う事業をいう(同法 第二条第二項)。自分の物件を自分で管理するだけなら、委託を受けていないのでこの定義に入らない。委託を受ける場合でも、事業に係る賃貸住宅の戸数が二百戸未満なら登録は要らない(同法 第三条第一項ただし書、同法施行規則 第三条)。無登録で営めば一年以下の拘禁刑若しくは百万円以下の罰金で、併科もある(同法 第四十一条第一号)。
出て行ってもらうには理由が要る
期間の定めがある建物の賃貸借で、当事者が期間満了の一年前から六月前までの間に更新しない旨の通知をしなかったときは、従前と同一の条件で更新したものとみなされる。ただしその期間は定めがないものとなる(借地借家法 第二十六条第一項)。貸主からの更新拒絶の通知や解約の申入れは、双方が建物の使用を必要とする事情のほか、従前の経過、利用状況、建物の現況、立退料などの申出を考慮して、正当の事由があると認められる場合でなければできない(同法 第二十八条)。
更新のない契約もある
期間の定めがある建物の賃貸借をする場合、公正証書による等書面によって契約をするときに限り、更新がないこととする旨を定められる(同法 第三十八条第一項)。あらかじめ、更新がなく期間の満了により終了する旨を記載した書面を交付して説明しなければならず(同条第三項)、説明をしなかったときは更新がない旨の定めは無効になる(同条第五項)。期間が一年以上なら、満了の一年前から六月前までの間に終了する旨を通知しなければ終了を対抗できない(同条第六項)。居住用で床面積が二百平方メートル未満のものは、転勤・療養・親族の介護その他やむを得ない事情で生活の本拠として使うことが困難になったとき、借主から解約を申し入れられる(同条第七項)。この試算の1戸は18.2平方メートルなので、この項の対象に入る。
直す義務は貸す側にある
賃貸人は、賃貸物の使用及び収益に必要な修繕をする義務を負う。ただし賃借人の責めに帰すべき事由によって修繕が必要になったときは、この限りでない(民法 第六百六条第一項)。
古くなった分の原状回復は借主に請求できない
賃借人は、賃借物を受け取った後に生じた損傷を原状に復する義務を負うが、そこからは通常の使用及び収益によって生じた損耗と、賃借物の経年変化が除かれている(民法 第六百二十一条)。古くなること自体の費用は、貸す側に残る。
募集にかかる費用の上限
宅地建物取引業者が貸借の媒介で依頼者の双方から受け取れる報酬の合計は、借賃の一月分の一・一倍に相当する金額以内。居住用の建物では、依頼を受けるにあたって承諾を得ている場合を除き、一方から受け取れるのは借賃の一月分の〇・五五倍以内である(報酬の額を定める告示 第四)。この上限のほかに受け取れるのは、依頼者の依頼によって行う広告の料金に相当する額だけである(同告示 第十一①ただし書)。ただし、現に長期間にわたって使われておらず、または将来にわたり使われる見込みがない「長期の空家等」の貸借の媒介については、借主から受ける額が借賃の一月分の一・一倍(居住用で承諾がなければ〇・五五倍)以内である場合に限り、費用を勘案して、借賃の一月分の二・二倍に相当する金額を超えない範囲内で受け取れる(同告示 第九)。何日空けば長期の空家等に当たるのかは、告示の文言からは決まらなかった。要確認。
税
固定資産税の標準税率は百分の一・四(地方税法 第三百五十条第一項)。都市計画税は百分の〇・三を超えることができない(同法 第七百二条の四)。住宅用地に対する固定資産税の課税標準は価格の三分の一、そのうち一戸あたり二百平方メートル以下の部分は六分の一になる(同法 第三百四十九条の三の二第一項・第二項)。都市計画税は同じ土地について三分の二と三分の一である(同法 第七百二条の三)。この試算は8戸なので二百平方メートル × 8 = 一千六百平方メートルまでが小規模住宅用地の枠にあたり、敷地327.94平方メートルは全部がこの枠に入る計算になる。不動産取得税の標準税率は百分の四だが(同法 第七十三条の十五)、平成十八年四月一日から令和九年三月三十一日までの間の住宅または土地の取得は百分の三(同法附則 第十一条の二第一項)。宅地評価土地の課税標準は、平成十八年一月一日から令和九年三月三十一日までの間の取得に限り価格の二分の一(同法附則 第十一条の五第一項)。中古住宅の課税標準から控除する特例は「個人が自己の居住の用に供する」場合に限られており(同法 第七十三条の十四第三項)、賃貸用の取得では使えない。
減価償却
木造または合成樹脂造の住宅用の建物の法定耐用年数は二十二年(減価償却資産の耐用年数等に関する省令 別表第一)。中古で取得した資産は、使用可能期間の見積りが難しいとき、法定耐用年数の一部を経過したものについては(法定耐用年数 − 経過年数)+ 経過年数 × 百分の二十 で計算した年数によることができる(同省令 第三条第一項第二号ロ)。一年未満の端数は切り捨てる(同条第五項)。ただし取得価額の百分の五十を超える資本的支出をした場合は、この計算によれない(同条第一項ただし書)。
赤字が通算できない部分がある
不動産所得の金額の計算上生じた損失があり、必要経費に算入した金額のうちに、業務の用に供する土地等を取得するために要した負債の利子があるときは、その損失のうち負債の利子に相当する部分の金額は、生じなかったものとみなされる(租税特別措置法 第四十一条の四第一項)。
売った損も通算できない
その年一月一日において所有期間が五年を超える土地等・建物等の譲渡は長期譲渡所得として他の所得と区分され、課税長期譲渡所得金額の百分の十五の所得税が課される。この場合において、長期譲渡所得の金額の計算上生じた損失があるときは、その損失は生じなかったものとみなされる(同法 第三十一条第一項)。住民税の税率と、所有期間が五年以下の場合の扱いは確認していない。要確認。税額の判断は税理士に確かめること。
推定で置いた数字の一覧
| 推定で置いた数字 | 前提 |
|---|---|
| 物件の取得価格 48,000,000円(土地24,000,000円・建物24,000,000円の按分) | |
| 1戸あたり月額賃料 弱気47,000円/標準50,000円/強気52,000円 | |
| 稼働率 弱気75.0%(6戸)/標準87.5%(7戸)/強気100%(8戸) | |
| 借入の条件(取得価格の70%=33,600,000円・金利2.5%・20年・元利均等) | |
| 減価償却 月166,667円(建物24,000,000円 ÷ 12年) | |
| 修繕費(大規模修繕の積立 月31,000円/室内の修繕・原状回復 1戸あたり月6,000円) | |
| 管理委託料 賃料収入の5%(標準ケースで月17,500円) | |
| 固定資産税の評価額(土地17,000,000円・建物7,000,000円)と、固定資産税・都市計画税 月15,000円 | |
| 諸費用(契約と登記610,000円・火災保険と地震保険300,000円・運転資金1,500,000円) | |
| 入居者の平均居住年数 弱気3.0年/標準4.0年/強気6.0年 | |
| 経営者作業時間 弱気7時間/標準4時間/強気3時間 | |
| 20年後の売却価格(3つの見立て) | |
| 礼金・更新料・駐車場収入をゼロと置いたこと | |
| 事故への備え 弱気20,000円/標準10,000円/強気5,000円 |
出典の一覧
| 等級 | 出典 | 利害関係 | 原典を確認した日 |
|---|---|---|---|
| A | e-Gov法令検索「宅地建物取引業法」(昭和二十七年法律第百七十六号) | なし | 2026-08-09 |
| A | e-Gov法令検索「賃貸住宅の管理業務等の適正化に関する法律」(令和二年法律第六十号) | なし | 2026-08-09 |
| A | e-Gov法令検索「賃貸住宅の管理業務等の適正化に関する法律施行規則」(令和二年国土交通省令第八十三号) | なし | 2026-08-09 |
| A | e-Gov法令検索「借地借家法」(平成三年法律第九十号) | なし | 2026-08-09 |
| A | e-Gov法令検索「民法」(明治二十九年法律第八十九号) | なし | 2026-08-09 |
| A | e-Gov法令検索「地方税法」(昭和二十五年法律第二百二十六号) | なし | 2026-08-09 |
| A | e-Gov法令検索「減価償却資産の耐用年数等に関する省令」(昭和四十年大蔵省令第十五号) | なし | 2026-08-09 |
| A | e-Gov法令検索「租税特別措置法」(昭和三十二年法律第二十六号) | なし | 2026-08-09 |
| A | 総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計(確報集計)結果 結果の概要」 | なし(政府統計) | 2026-08-09 |
| A | 国土交通省住宅局参事官(マンション・賃貸住宅担当)付「賃貸住宅管理業者向け 計画修繕ガイドブック」 | あり(計画修繕の普及を目的として作られた資料である。ただし引用したのは物件の諸元と長期修繕計画の金額であり、評価は含まない) | 2026-08-09 |
| A | 日本銀行「貸出約定平均金利(月次)」主要時系列統計データ表 | なし | 2026-08-09 |
| A | 国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」(昭和四十五年十月二十三日建設省告示第千五百五十二号/最終改正 令和六年六月二十一日国土交通省告示第九百四十九号) | なし | 2026-08-09 |
訂正の受付
数字の誤りや、現場と違う点にお気づきの方は教えてください。訂正して更新の記録に残します。
数字が大きく動いたときは、更新ではなく訂正として扱い、変更前の値を残したまま更新履歴に記録します。
本コンテンツは公開情報と一定の仮定に基づく試算です。特定企業の実際の利益を示すものではなく、地域・規模・経験・時期によって結果は変わります。出典・計算条件・更新日は商売解剖図鑑に掲載します。